わが国の環境監査は、海外の環境監査の影響を受けつつ、企業が、国際標準化機構(ISO: International Organization for Standardization)14001を取得するために、環境審査機構から審査を受ける環境監査として展開しました。環境監査は、1つの企業や製造業のみを対象とするのではなく、あらゆる組織体に適用可能な環境管理の一手段として位置づけられています。環境監査は、環境に関する経営管理上のコントロールを促進し、会社が定めた環境に関する方針の遵守状況を評価することです。第35回では、環境監査の動向と概念について解説いたします。
(1) 環境監査の動向
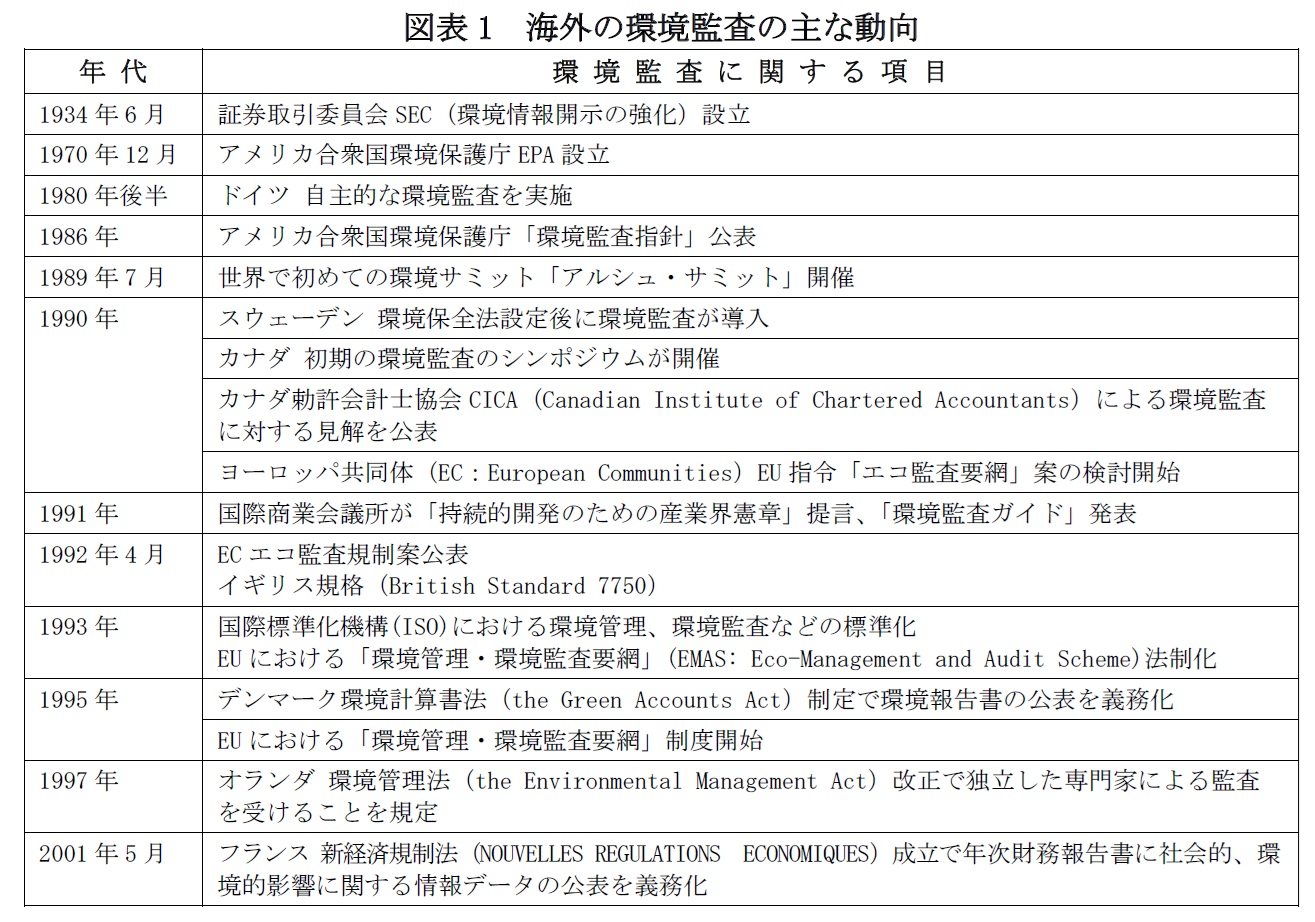
環境監査は、1970年代にアメリカで生成し、連邦機関であるアメリカ合衆国環境保護庁(EPA: Environmental Protection Agency)や証券取引委員会(SEC: Securities and Exchange Commission)、石油化学会社などのさまざまな施策や取り組みにより、多様な社会的責任活動の問題開示に関心が高まるなか、実践レベルで展開しました。
環境監査のスタート時とその後の海外の環境監査の主な動向について、年代順に示しますと、図表1のとおりです。
図表1には示されていませんが、1989年3月に国際商業会議所(ICC: International Chamber of Commerce)は、環境監査について政策声明を公表しています。さらに、内部監査人協会(IIA: Institute of Internal Auditors)や国際会計士連盟(IFAC: International Federation of Accountants)だけでなく、アメリカでは、政府監査の国際機関である最高会計検査機関組織(INTOSAI: International Organization of Supreme Audit Institutions)の積極的な関与により、国際的な環境協定の監査方法を体系的に究明し、監査のガイドラインの作成やその制度化に向けて歩み出しました。
このような海外の動向は、わが国に少なからず影響を与えています。例えば、1991年に発表された経済団体連合会の「経団連地球環境憲章」や1992年10月に発表された環境省の「環境にやさしい企業行動指針案」などに盛り込まれている「環境関連事項に関する内部調査」も、基本的にはICCの環境監査の流れをくむものです。
また、「1998年度決算検査報告」では、廃棄物処理施設整備事業による焼却処理施設などの建設に係る工事請負契約についての検査が行われ、1999年度の検査の重点の1つに環境保全をあげ、会計検査院や政府監査分野が積極的に関与しています。
環境監査での「環境」という用語は、現在、広い意味があります。従来、環境という言葉は、公害防止を意味するものでありましたが、近年は、健康・安全・製品の安全性、輸送の安全性や保安までを含んでいます。
環境監査は、環境保護に資する目的の組織・管理・設備が、いかによく機能しているかを組織的・実証的・定期的・客観的に評価します。その評価の際は、特に客観性を確保することが重要となり、監査基準となる基準に照らして、環境保全対策、環境負荷、環境マネジメントシステムが適合しているかを、客観的に証拠資料を入手し、評価結果を監査依頼人に報告します。この監査の範囲を決め、監査計画を立案し、監査手続による証拠の収集、報告書の作成までの一連のプロセスが、環境監査です。
環境監査は、(ⅰ)監査の実施者による分類と(ⅱ)監査の基準による分類にしてみますと、次のように整理することができます。
(ⅰ)監査の実施者による分類
① 第一者監査 監査を行う主体別に組織自らが監査を行う。
② 第二者監査 他の組織や個人などが監査を行う。
③ 第三者監査 外部の審査機関が監査を行う。
(ⅱ)監査の基準による分類
① 環境マネジメントシステム監査 組織が、設定した環境マネジメントシステムの監査の基準に適合しているかを判断する。
② 環境パフォーマンス監査 環境パフォーマンスが、法令などで定められた基準あるいは組織が設定した基準に適合しているかを判断する。
③ 環境報告書監査 組織の環境マネジメントシステムおよび環境パフォーマンスについて記載した環境報告書が、事実に基づき適正に作成されているかを基準に判断する。















※スパム投稿防止のためコメントは編集部の承認制となっておりますが、いただいたコメントは原則、すべて掲載いたします。
※個人情報は入力しないようご注意ください。
» パスワードをお忘れの方