

2020/04/23
グローバルスタンダードな企業保険活用入門

GIPが目指すのは全体最適
各子会社はそれぞれ現地での最適な保険を購入しているとすると、部分最適が成立しています。GIPが目指すものは本社による全体最適です。各子会社の個別の言い分を聞き入れて行けば全体最適の達成は不可能です。
しかしながら、各子会社から保険証券を取り寄せて情報を収集すると、子会社は自社の要求を当然組み入れた新しいGIPが組成されるものと期待をしてしまいます。その調整ができずに道半ばでGIP導入に挫折してしまった日本企業も見かけます。
繰り返しになりますが、あくまでもGIPは本社による海外子会社を含むグループ全体のガバナンス強化と全体最適かつ統一的な補償内容の保険プログラムを構築することが目的であることを意識する必要があります。
理想的なGIP組成の手順としては、
1. まず本社の経営層が導入の決定をし、経営層から海外子会社を含むグループ全体に対してGIP導入決定とGIP組成の責任者・本社担当部署を通知する必要があります。
2. 次に本社担当部署がグループ全体の補償内容や条件を決定します。
3. そして、本社担当部署から海外子会社に対して、現在契約している保険の解約とLocal Policyが必要な国においては新しい保険契約を行うよう指示することになります。
もちろん、全世界の保険条件を本社で決めると言っても簡単ではありません。そこでWillis Towers Watsonのようなグローバル保険ブローカーが、補償内容の検討から海外子会社への指示の仕方までGIP組成のサポートをしています。
欧米のグローバル企業もほとんどの場合、GIPはグローバル保険ブローカーに依頼しています。
Local Policyで現地の保険規制に対応
冒頭で、GIPは親会社が契約するMaster Policyと子会社が契約するLocal Policyの組み合わせで組成されていると説明しました。なぜLocal Policyが必要なのでしょうか?
親会社が契約するMaster Policy一本で全世界のグループ会社を補償してしまえれば、最もシンプルで効率的ではないでしょうか。日本国内の保険契約であれば、国内グループ会社を親会社が一括的に契約する包括契約で補償していることはよくあるケースですし、均一の補償条件で全体を漏れなく補償するには最も効果的な手法です。海外のグループ会社においても、これと同様の手法を取ればいいように思われますが、海外では国ごとに異なる保険規制があるため、そう簡単にはいきません。
国によっては日本のMaster Policyで、その国の子会社を補償することが法律で禁じられている国もあります。その国で認可を持たない保険会社と保険契約すること自体が違法となる国があるのです。
ご存じない方もいるかもしれませんが、日本もそういった規制のある国の一つです。保険業法第186条第1項に「日本に支店等を設けない外国保険業者は、日本に住所若しくは居所を有する人若しくは日本に所在する財産又は日本国籍を有する船舶若しくは航空機に係る保険契約を締結してはならない」と規定されています。さらに保険業法第317条第1項には「次に該当する者は、五十万円以下の過料に処する。第186条第2項の規定に違反して、許可を受けないで同項に規定する保険契約の申込みをした者」と保険契約者に罰金を科す規定もあります。外資系企業の日本法人は日本で認可のある保険会社と契約しなければならないのです。
このような国ごとに異なる保険関連規制をクリアする方法として欧米で誕生し、発展してきたものがGIPなのです。
基本的にはMaster Policyで全世界のグループ会社を全て補償しつつ、保険関連規制のある国の子会社はLocal Policyを購入するものです。子会社は自分勝手にLocal Policyを購入するわけではなく、親会社の指示によりMaster Policyを発行している保険会社の現地支店から、Master Policyに準じた補償内容の保険契約をするのです。Local PolicyはあくまでもGIPの一部を構成しているものです。
Local Policyを発行している国ではMaster PolicyはLocal Policyの上乗せ補償(Excess Policy)の役割を果たします。Local Policyの支払限度額を超える事故やLocal Policyでは支払い対象にならない事故について、Master Policyから補償を受けることになります。Local Policyの支払限度額を超える損害をMaster Policyで補償することをDIL(Difference in Limit)、Local Policyの支払い対象外となる事故をMaster Policyで補償することをDIC(Difference in condition)といいます。GIPの立て付けの中でも重要なポイントです。
GIPに加入することにより、企業は各国の保険関連規制を順守しつつ、全世界のグループ会社を均一の補償内容で網羅的に補償することができるのです。
それでは、各国で異なるという保険関連規制とはどういったものでしょうか? 大きく、以下の4つに大別できます。
1. 付保規制
2. 保険料税
3. 現地での損害調査の可否
4. 保険金送金の可能性
次回は、これらの保険関連規制について詳しく説明していきます。
本連載執筆担当:ウイリス・タワーズワトソン 関西支店長 兼 グローバルプラクティス ディレクター 大谷和久
グローバルスタンダードな企業保険活用入門の他の記事
直近のセミナー・イベント
おすすめ記事
-
中澤・木村が斬る!今週のニュース解説
毎週火曜日(平日のみ)朝9時~、リスク対策.com編集長 中澤幸介と兵庫県立大学教授 木村玲欧氏(心理学・危機管理学)が今週注目のニュースを短く、わかりやすく解説します。
2026/09/15
-
-

-

-
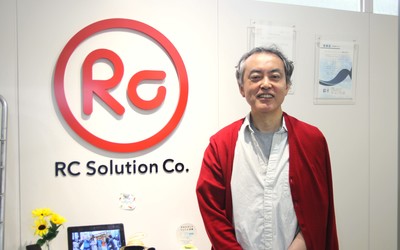
防災は面白くないと広がらない
地震が起きたとき、スマートフォンに通知された情報を頼りに避難を判断することが多いだろう。緊急地震速報の情報から、いまどのように動くべきかを判断できる、そんな身近な危機管理を習慣づけた1 社が、アールシーソリューション(東京都新宿区)だ。2010 年に提供開始したスマートフォンアプリ「ゆれくるコール」は、緊急地震速報を受信できるアプリとして多くのユーザーが利用している。代表取締役の栗山章さんは、数多くのユーザーに防災の重要性を広めてきた一方で、ビジネスとして成り立たせる難しさにも直面してきたという。これまでのサービス開発の経緯や、防災ビジネスへの価値観を聞いた。
2026/09/09
-
被災施設への再入場判断「戻ってはいけない」では解決しない避難後の問題
大地震が発生し、安全な場所へ避難して一息つくと、人々には「ひとまず危険のピークは過ぎた」という根拠なき安心感が芽生える。そして、さまざまな理由で「避難してきた場所に戻りたい」といった気持ちが生じる。しかし、被害がどの程度なら戻ってよいのかについての明確なルールや事例は、どこを探してもあまり見当たらない。 国には応急危険度判定という仕組みや、施設管理者が建物を緊急点検するための指針などもある。が、これらは避難直後の「戻りたいニーズ」に応える仕組みではない。ここに、避難直後の「再入場」という古くて新しい問題がある
2026/09/09
-
リスク対策.PROライト会員用ダウンロードページ
リスク対策.PROライト会員はこちらのページから最新号をダウンロードできます。
2026/09/07
-
-
-
暗黙知を形式知へ、10年の徹底改善が生きた
熊本市の工務店・新産住拓株式会社(小山英文社長)は、2016年の熊本地震や近年相次ぐ豪雨災害を通じて災害対応を磨き上げてきた。発生当日は、約3割の社員が定休日で社長も不在という条件下にもかかわらず、地震発生から50分で社員の安否確認をおおむね完了し、2時間後にはホームページや顧客専用サイトで被害受付を開始した。
2026/08/24






※スパム投稿防止のためコメントは編集部の承認制となっておりますが、いただいたコメントは原則、すべて掲載いたします。
※個人情報は入力しないようご注意ください。
» パスワードをお忘れの方