

2020/07/29
グローバルスタンダードな企業保険活用入門

CGLのチェックポイント
CGLにおける重要なチェックポイントは、
・事故発生ベース(Occurrence base)と賠償請求ベース(Claims made base)
・懲罰的慰謝料免責条項(Punitive Damage Exclusion)
・訴訟費用内枠払いと外枠払い
の3つです。それぞれについて説明します。
事故発生ベース(Occurrence base)と賠償請求ベース(Claims made base)
CGL、特にPL条項では事故発生ベース(Occurrence base)、賠償請求ベース(Claims made base)、どちらの補償条件なのかが重要です。
事故発生ベースは保険期間中に発生した事故による損害賠償が補償されます。一方、賠償請求ベースでは保険期間中に賠償請求された損害賠償が補償されます。ただし遡及日以降の事故が対象です(図参照)。
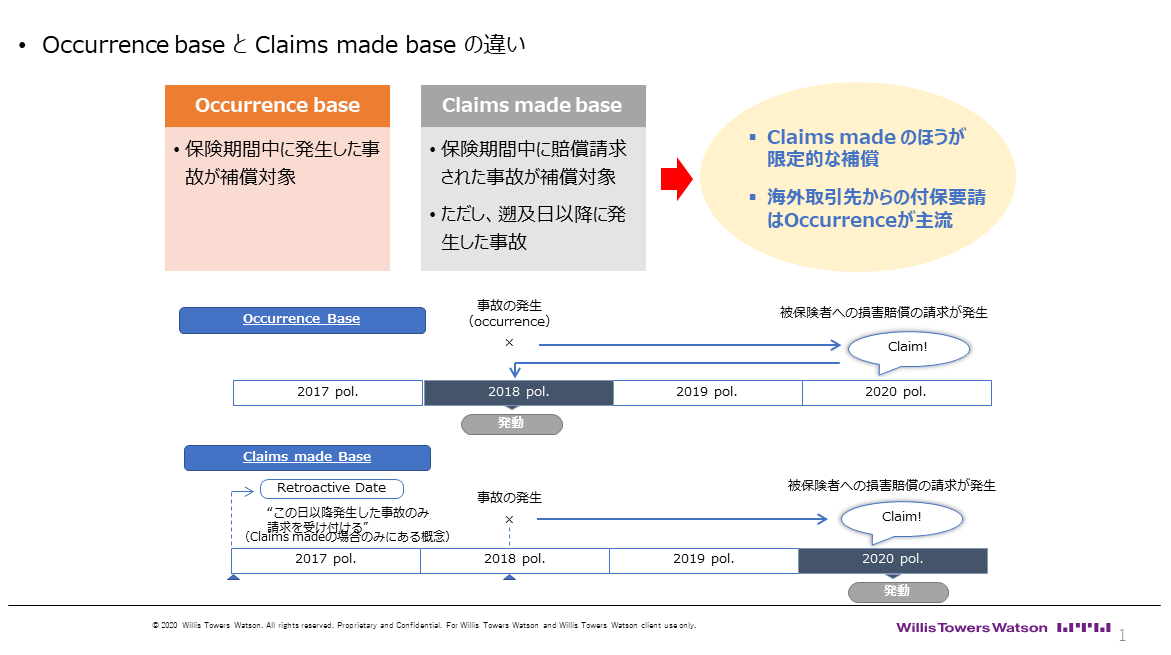
写真を拡大 Occurrence baseとClaims made baseの違い
図の例では、2017年から保険契約を開始して2018年に事故が発生し、その事故が契約者の製品に起因したものだとして2020年に賠償請求されたというものです。事故発生ベースでは2018年の保険証券で補償され、賠償請求ベースでは2020年の保険証券で補償されます。
一見すると、どちらも大差ないように思われますが、仮に保険契約を2020年は継続しなかったと仮定しましょう。この場合、事故発生ベースでは補償されますが、2020年証券がありませんので賠償請求ベースでは補償されません。賠償請求ベースは契約者にとっては保険契約を継続していない限り補償が継続されないというものです。
もし、保険会社が継続時に補償内容を劣化縮小してきた場合、事故発生ベースでは過去の幅広い条件で補償されるのに対して、賠償請求ベースでは劣化縮小された条件での補償となってしまいます。保険会社を切り替える場合には、賠償請求ベースでは新しい保険会社に前の保険契約で設定されている遡及日を継承して引き受けてもらわなければなりません。
保険契約者のリスクが高く、過去の保険事故発生可能性が高い場合(例えば過去の製品の瑕疵の存在が報道されていた場合)などには、遡及日が継承されないこともあり得ます。企業にとっては、できれば賠償請求ベースより事故発生ベースを選択すべきです。
かつては賠償責任保険の保険金支払いのトリガーは事故発生ベースだけでした。1980年代にアメリカでアスベスト訴訟の頻発などにより、保険会社の倒産や賠償責任保険の引受停止などの状況、いわゆる保険危機が発生しました。アスベストによる健康被害が現れるのは数十年の潜伏期間後であり、事故発生ベースで賠償責任保険を引き受けていた保険会社は数十年前の事故による莫大な保険金支払いに直面したのです。なかにはとっくに保険の更新をやめていた契約者も多数あり、保険会社はすでに顧客ではない過去の契約者のために、多額の保険金支払いをすることになったのです。
これを機に、保険契約を継続してくれている契約者に保険金を支払う形になる、賠償請求ベースが開発され、普及しました。保険契約を継続してくれている契約者でも、際限なく過去に遡って発生した事故を補償するのでは、保険会社としては採算がとれません。そこで、過去にさかのぼるのは初年度に契約した保険の始期までに限定するというのが、遡及日の設定です。
保険会社にとってリスクコントロールしやすいことから、日本の保険会社が提供する海外リスクを補償するCGLでは賠償請求ベースの方が主流となっていますが、欧米では事故発生ベースに回帰しています。欧米の取引先から賠償責任保険の付保要請がある場合、Occurrence Baseと指定されることが多いようです。これは賠償請求ベースでは取引先が保険契約を継続しているか将来にわたってチェックしなければならないためです。
懲罰的慰謝料免責条項(Punitive Damage Exclusion)
懲罰的慰謝料は、英語でPunitive Damageといわれます。これは、悪質な事件の加害者に対する罰則的な意味も含め、高額な慰謝料の支払いが命じられるものです。アメリカのいくつかの州や中国などで導入されており、見せしめとして高額になるケースが多いようです。
賠償責任制度が国際的に多様であることを指摘した通り、アメリカでは、この懲罰的慰謝料に加え、集団訴訟、事前証拠開示、陪審制(さらに、高額な弁護士費用)などによって、企業が高額の経済的負担を負わされることがあります。できることなら懲罰的慰謝料の支払責任も賠償責任保険でカバーしたいところです。
ところが、懲罰的慰謝料が保険でカバーされてしまうと、企業への制裁効果が激減しますから、州によっては保険によるカバーを禁じています。このことから、日本の保険会社が提供する多くの契約で、最初から懲罰的慰謝料を補償しないという免責条項(Punitive Damage Exclusion)が付帯されているようです。
しかしながら、懲罰的慰謝料の保険補償を禁じていない州の方が多く、わざわざ免責条項を付帯して補償条件をせばめる必要はないでしょう。
訴訟費用内枠払いと外枠払い
賠償責任保険のもう一つの側面は、訴訟費用(法務費用)が補償される点です。高額になりがちな法務費用負担が軽減されることは、企業のリスク管理にとって有用です。CGLの契約条件によって、訴訟費用の支払い方に違いがあります。訴訟費用が支払限度額の内枠で支払われるのか、外枠で支払われるのかの違いです。
内枠払いの場合は、損害賠償金と訴訟費用の合計額が支払限度額まで補償されます。10億円の支払限度額の契約で、損害賠償金が9億円、訴訟費用が3億円かかったと仮定すると、合計で12億円の損失が発生していますが、保険からの補償は支払限度額の上限10億円となります。つまり、2億円は自己負担ということです。
一方、外枠払いでは訴訟費用は損害賠償金と合算されないので、9億円の損害賠償金は支払限度額以内のため満額支払われます。これに加えて訴訟費用の3億円が支払われるので、契約者としての自己負担は発生しません。訴訟費用は、外枠払いの契約を推奨します。
本連載執筆担当:ウイリス・タワーズワトソン 関西支店長 兼 グローバルプラクティス ディレクター 大谷和久
グローバルスタンダードな企業保険活用入門の他の記事
- 第10回 新型コロナウイルスにより増大するリスクと保険
- 第9回 再保険の手配が必要な特殊な保険
- 第8回 経営リスクに関する各種保険
- 第7回 グローバル企業にとっての賠償責任保険の留意点
- 第6回 財物保険活用における日本企業の問題点
直近のセミナー・イベント
おすすめ記事
-
中澤・木村が斬る!今週のニュース解説
毎週火曜日(平日のみ)朝9時~、リスク対策.com編集長 中澤幸介と兵庫県立大学教授 木村玲欧氏(心理学・危機管理学)が今週注目のニュースを短く、わかりやすく解説します。
2026/09/15
-
-

-

-
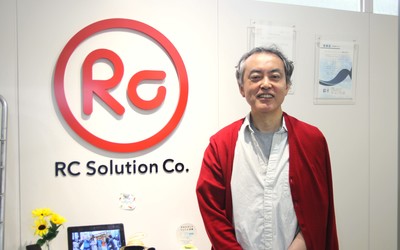
防災は面白くないと広がらない
地震が起きたとき、スマートフォンに通知された情報を頼りに避難を判断することが多いだろう。緊急地震速報の情報から、いまどのように動くべきかを判断できる、そんな身近な危機管理を習慣づけた1 社が、アールシーソリューション(東京都新宿区)だ。2010 年に提供開始したスマートフォンアプリ「ゆれくるコール」は、緊急地震速報を受信できるアプリとして多くのユーザーが利用している。代表取締役の栗山章さんは、数多くのユーザーに防災の重要性を広めてきた一方で、ビジネスとして成り立たせる難しさにも直面してきたという。これまでのサービス開発の経緯や、防災ビジネスへの価値観を聞いた。
2026/09/09
-
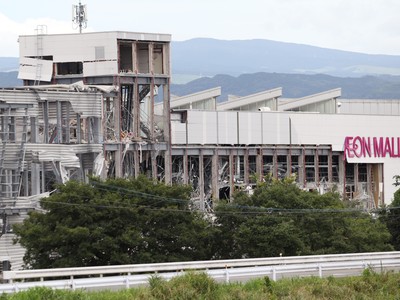
被災施設への再入場判断「戻ってはいけない」では解決しない避難後の問題
大地震が発生し、安全な場所へ避難して一息つくと、人々には「ひとまず危険のピークは過ぎた」という根拠なき安心感が芽生える。そして、さまざまな理由で「避難してきた場所に戻りたい」といった気持ちが生じる。しかし、被害がどの程度なら戻ってよいのかについての明確なルールや事例は、どこを探してもあまり見当たらない。 国には応急危険度判定という仕組みや、施設管理者が建物を緊急点検するための指針などもある。が、これらは避難直後の「戻りたいニーズ」に応える仕組みではない。ここに、避難直後の「再入場」という古くて新しい問題がある
2026/09/09
-
リスク対策.PROライト会員用ダウンロードページ
リスク対策.PROライト会員はこちらのページから最新号をダウンロードできます。
2026/09/07
-
-
-
暗黙知を形式知へ、10年の徹底改善が生きた
熊本市の工務店・新産住拓株式会社(小山英文社長)は、2016年の熊本地震や近年相次ぐ豪雨災害を通じて災害対応を磨き上げてきた。発生当日は、約3割の社員が定休日で社長も不在という条件下にもかかわらず、地震発生から50分で社員の安否確認をおおむね完了し、2時間後にはホームページや顧客専用サイトで被害受付を開始した。
2026/08/24








※スパム投稿防止のためコメントは編集部の承認制となっておりますが、いただいたコメントは原則、すべて掲載いたします。
※個人情報は入力しないようご注意ください。
» パスワードをお忘れの方