

2020/02/26
グローバルスタンダードな企業保険活用入門

「総リスクコスト」を最小化する
保険を手配していないリスクによる損害に加えて、支払限度額を超えるような超巨大事故と免責金額以内の損害が、企業にとって保有しているリスクとなります。企業にとっては、一定の免責金額をつけて少額損害を自己負担したとしても、免責金額付帯による保険料削減効果により、トータルではメリットが出るということです。この概念を「総リスクコスト」と呼びます。
年間の支払い保険料 + 事故時の企業の年間自己負担額 + 自己負担額を準備するためのファイナンスコスト = 総リスクコスト
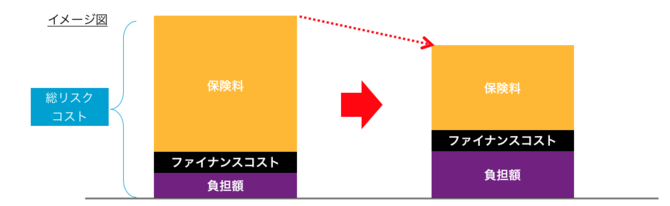
総リスクコストを最小化することがリスクマネジメントの基本
総リスクコストを最小化することが、企業にとって最も有効にリスクの保有と移転を区分できていることになります。
当然ですが、免責金額を大きくすれば保険料は下がりますが、半面、事故の際には自己負担額が大きくなってしまいます。このバランスをいかにうまく取るか、が重要になってくるのです。また、総リスクコストを最小化すべく免責金額を設定するといっても、企業体力やフリーキャッシュフローによって、容認できる免責金額は異なってきます。
ウイリス・タワーズワトソンでは、総リスクコスト最小化のためのコンサルティングサービスも提供しています。ロンドンにSRC(Strategic Risk Consulting)という数多くの保険数理人や会計士が所属している部門があり、企業の要請に応じて総リスクコスト最小化の計算やリスク量の将来予測などのサービスを提供しています。弊社では日本においてもロンドンのSRCと連携して日本企業へのサービス提供が可能です。
欧米のリスクマネージャーはこのような総リスクコストの概念に基づいて、保険プログラムの設計構築をしており、それは直接経営層と連携していなければできない判断です。
リスク状況を把握し適切な判断を
一方、多くの日本企業では免責金額を設定しない保険契約をしており、その反面十分な支払限度額を買っていないというのが実態です。免責金額を設定していないということは少額損害も保険金請求していて割高な構図になっているということですが、これまで保険から回収できていたものができなくなるという方針変更を、保険担当者ではなかなか判断しきれないようです。
反対に、十分な支払限度額を買っていないということは企業の存続に関わるような巨大損害に対しての備えができていないということになりますが、今までそんな巨大損害は発生していないから、という理由で片づけてしまっているのではないでしょうか?
もしそうであればとても危険な状況です。実際にフリーキャッシュフローが数億円あるようなキャッシュリッチな企業が、免責金額ゼロで支払限度額5億円というような保険に加入していることもあります。そんな企業は本来ならば免責金額1億円で支払限度額50億円という保険に加入するべきです。(支払限度額はリスクの大きさによって決定すべきなので、50億円というのはここでは単なる仮定としての話です)
また、自社が抱えるリスクとして地震リスクを有価証券報告書に記載している日本企業が数多くありますが、地震保険を購入している企業はわずか30%程度です。前述したように、地震リスクのように頻度は少ないが大きな損害に拡大するようなリスクこそ保険手配して、リスク移転をすべきです。少なくともリスク認識をして、保険手配の検討を社内できちんと行った上で、保有(保険手配をしない)という選択をしたという過程が必要です。そうでなければ、有価証券報告書に記載しているリスクはとりあえず書いてあるだけということになり、経営者は株主に対する責任を果たしていないことになります。
リスクの保有と移転はリスクマネジメントの基礎ですが、日本企業ではきちんとその判断をしていないケースが多いようです。リスク認識をして判断した結果保有するリスクと、リスク認識せずに無保険のまま放置して結果的に保有してしまっているリスクとでは、企業経営においては大きな違いがあることをしっかり理解してください。
本連載執筆担当:ウイリス・タワーズワトソン 関西支店長 兼 グローバルプラクティス ディレクター 大谷和久
- keyword
- 保険
グローバルスタンダードな企業保険活用入門の他の記事
直近のセミナー・イベント
おすすめ記事
-
中澤・木村が斬る!今週のニュース解説
毎週火曜日(平日のみ)朝9時~、リスク対策.com編集長 中澤幸介と兵庫県立大学教授 木村玲欧氏(心理学・危機管理学)が今週注目のニュースを短く、わかりやすく解説します。
2026/09/15
-
-

-

-
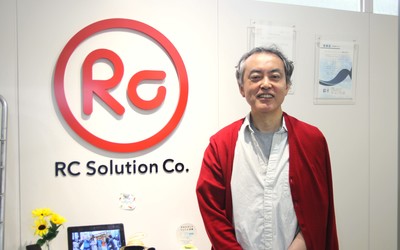
防災は面白くないと広がらない
地震が起きたとき、スマートフォンに通知された情報を頼りに避難を判断することが多いだろう。緊急地震速報の情報から、いまどのように動くべきかを判断できる、そんな身近な危機管理を習慣づけた1 社が、アールシーソリューション(東京都新宿区)だ。2010 年に提供開始したスマートフォンアプリ「ゆれくるコール」は、緊急地震速報を受信できるアプリとして多くのユーザーが利用している。代表取締役の栗山章さんは、数多くのユーザーに防災の重要性を広めてきた一方で、ビジネスとして成り立たせる難しさにも直面してきたという。これまでのサービス開発の経緯や、防災ビジネスへの価値観を聞いた。
2026/09/09
-
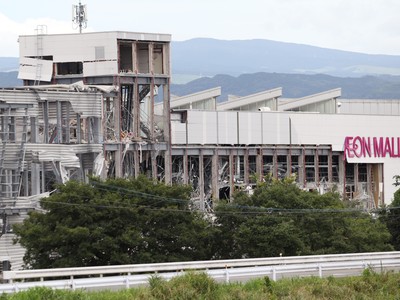
被災施設への再入場判断「戻ってはいけない」では解決しない避難後の問題
大地震が発生し、安全な場所へ避難して一息つくと、人々には「ひとまず危険のピークは過ぎた」という根拠なき安心感が芽生える。そして、さまざまな理由で「避難してきた場所に戻りたい」といった気持ちが生じる。しかし、被害がどの程度なら戻ってよいのかについての明確なルールや事例は、どこを探してもあまり見当たらない。 国には応急危険度判定という仕組みや、施設管理者が建物を緊急点検するための指針などもある。が、これらは避難直後の「戻りたいニーズ」に応える仕組みではない。ここに、避難直後の「再入場」という古くて新しい問題がある
2026/09/09
-
リスク対策.PROライト会員用ダウンロードページ
リスク対策.PROライト会員はこちらのページから最新号をダウンロードできます。
2026/09/07
-
-
-
暗黙知を形式知へ、10年の徹底改善が生きた
熊本市の工務店・新産住拓株式会社(小山英文社長)は、2016年の熊本地震や近年相次ぐ豪雨災害を通じて災害対応を磨き上げてきた。発生当日は、約3割の社員が定休日で社長も不在という条件下にもかかわらず、地震発生から50分で社員の安否確認をおおむね完了し、2時間後にはホームページや顧客専用サイトで被害受付を開始した。
2026/08/24






※スパム投稿防止のためコメントは編集部の承認制となっておりますが、いただいたコメントは原則、すべて掲載いたします。
※個人情報は入力しないようご注意ください。
» パスワードをお忘れの方